- +91-7023509999
- 0294-6622222
- info@narayanseva.org
“કોર્પસ” શબ્દનો શાબ્દિક અર્થ “શરીરનો મુખ્ય ભાગ અથવા અંગ” થાય છે. સરળ શબ્દોમાં કહીએ તો, “કોર્પસ ફંડ” ને સંસ્થાની મૂડી તરીકે વ્યાખ્યાયિત કરી શકાય છે; સંસ્થાના અસ્તિત્વ અને ચાલુ રાખવા માટે બનાવવામાં આવેલ અને સાચવેલ ભંડોળ.
એ જાણવું રસપ્રદ રહેશે કે “કોર્પસ દાન” શબ્દ આવકવેરા કાયદામાં ક્યાંય પણ વ્યાખ્યાયિત કરવામાં આવ્યો નથી. પરિણામે, “કોર્પસ દાન” શબ્દનો એક સામાન્ય વિચાર સ્થાપિત થઈ શકે છે.
ઉપરોક્ત વ્યાખ્યા પરથી, એવું તારણ કાઢી શકાય છે કે કોઈપણ બિન-લાભકારી સંસ્થાના કાર્ય અને લાંબા ગાળે અસ્તિત્વ માટે કોર્પસ ફંડ આવશ્યક છે.
શું કોઈ નિશ્ચિત સમયગાળો છે જ્યારે ભંડોળ દાનનું રોકાણ કરવું જોઈએ?
આવકવેરા કાયદાની કલમ 11(5) હેઠળ રોકાણની કઈ પદ્ધતિઓ સૂચવવામાં આવી છે?
તો, સૌથી મહત્વપૂર્ણ પ્રશ્ન એ છે કે: શું કોર્પસ દાન કર કપાતપાત્ર છે?
એ નોંધવું જોઈએ કે 2021 ના નાણાકીય કાયદા દ્વારા સુધારા પહેલા, ભંડોળ દાન આવકવેરાથી સંપૂર્ણપણે મુક્ત હતું. જો કે, સુધારા પછી, ભંડોળ દાન ફક્ત ત્યારે જ કરમાંથી મુક્તિ મળશે જો તે 1961 ના આવકવેરા કાયદાની કલમ 11(5) માં ઉલ્લેખિત મોડ્સ અને ફોર્મમાં રોકાણ કરવામાં આવે .
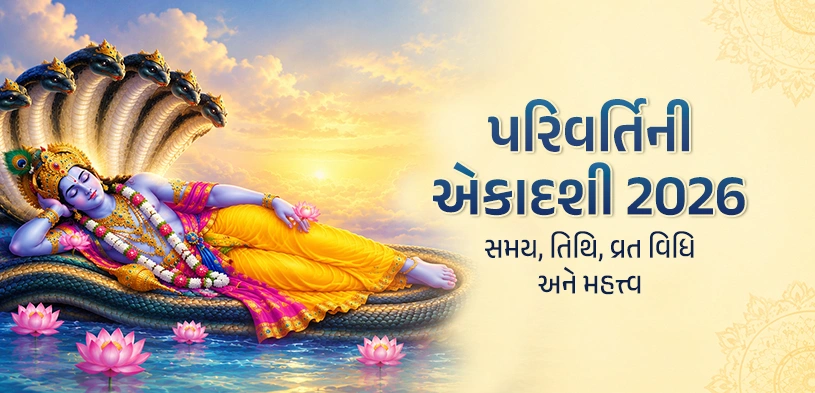
દ્રિક પંચાંગ અનુસાર વર્ષ 2026માં પરિવર્તિની એકાદશીનું વ્રત 22 સપ્ટેમ્બરે રાખવામાં આવશે. એકાદશી વ્રતનું પારણું બીજા દિવસે દ્વાદશી તિથિમાં કરવામાં આવે છે. વર્ષ 2026માં પારણું 23 સપ્ટેમ્બરે સવારે 06:24થી 08:49 વાગ્યાની વચ્ચે કરવામાં આવશે.
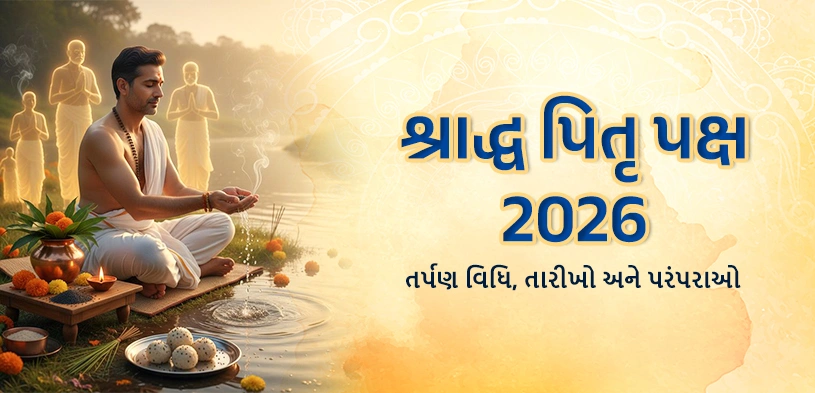
વર્ષ 2026માં શ્રાદ્ધ પક્ષની શરૂઆત 26 સપ્ટેમ્બર, 2026થી થશે અને 10 ઓક્ટોબર, 2026ના રોજ સર્વ પિતૃ અમાવસ્યા સાથે તેનું સમાપન થશે. આ 16 દિવસો પૂર્વજોના સ્મરણ, તેમની શાંતિ અને સંતોષ માટે પ્રાર્થના કરવા માટે વિશેષ સમર્પિત માનવામાં આવે છે. જે લોકોને પોતાના પૂર્વજના અવસાનની ચોક્કસ તિથિની જાણ ન હોય, તેઓ તમામ પૂર્વજોના સન્માન માટે અમાવસ્યાના દિવસે શ્રાદ્ધ કરી શકે છે.
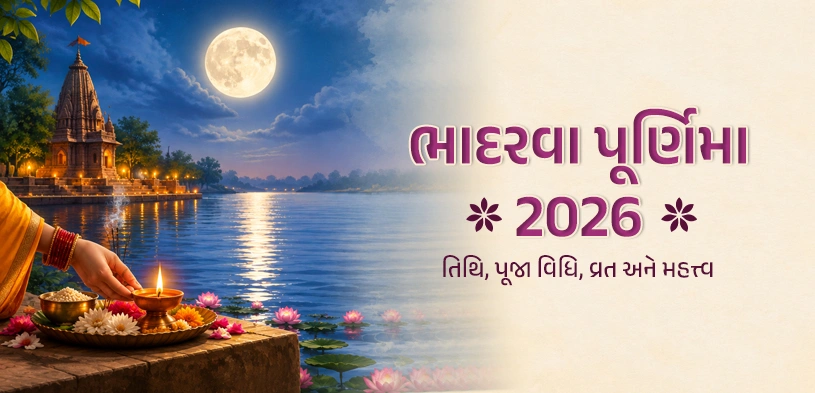
પંચાંગ અનુસાર વર્ષ 2026માં ભાદરવા પૂર્ણિમા 26 સપ્ટેમ્બરના રોજ મનાવવામાં આવશે. પૂર્ણિમા તિથિનો પ્રારંભ 25 સપ્ટેમ્બર 2026ની રાત્રે 11:06 વાગ્યે થશે અને તેનો અંત 26 સપ્ટેમ્બર 2026ની રાત્રે 10:18 વાગ્યે થશે. ઉદયતિથિની માન્યતા અનુસાર વ્રત, પૂજા અને ધાર્મિક અનુષ્ઠાન 26 સપ્ટેમ્બર 2026ના રોજ કરવું શુભ રહેશે.